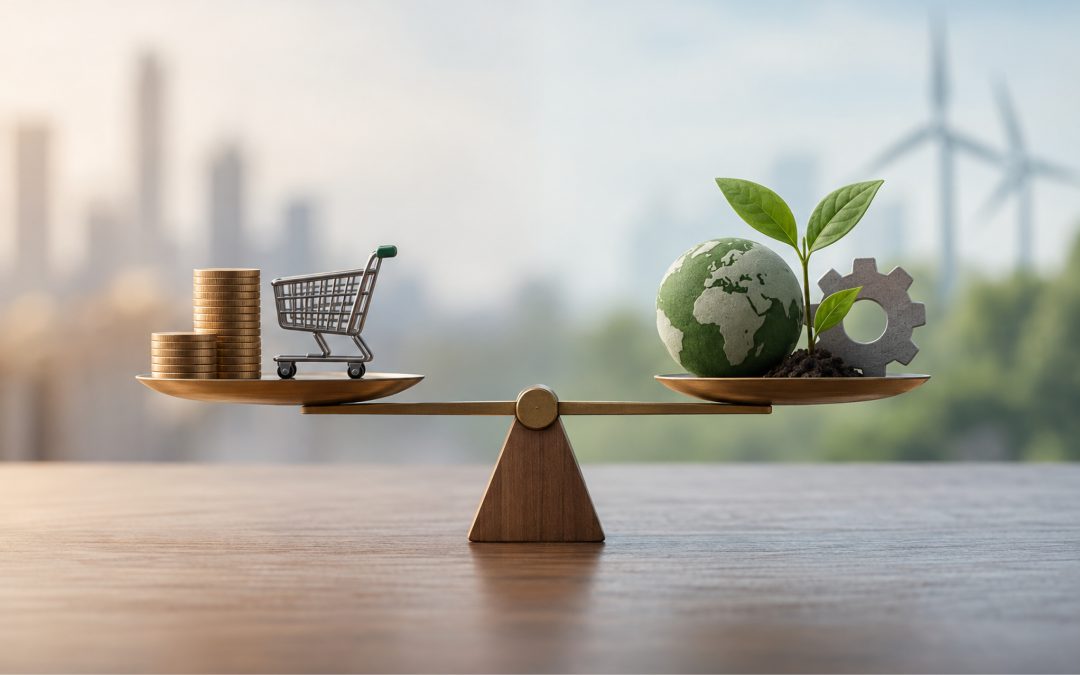
er anni la resilienza della supply chain è stata considerata una sorta di assicurazione contro gli imprevisti: indispensabile quando qualcosa va storto, ma inevitabilmente associata a un costo. Più scorte significavano maggiore capitale immobilizzato, più fornitori introducevano complessità e il nearshoring poteva comportare condizioni economiche meno favorevoli rispetto alla ricerca del puro cost optimum.
Dopo anni segnati da crisi geopolitiche, interruzioni logistiche, volatilità delle materie prime e congestione dei porti, questa impostazione sta però cambiando. La disruption è diventata una componente strutturale dello scenario e la capacità di adattarsi rapidamente viene sempre più considerata una leva di performance, non soltanto uno strumento di protezione dal rischio.
È la tesi alla base di “Supply chain POWER: from cost-to-serve to competitive edge and resilience”, studio pubblicato da Roland Berger il 14 settembre 2026 sulla base di un’indagine condotta tra senior supply chain executive di diversi settori industriali europei. Secondo la ricerca, resilienza, visibilità end-to-end e controllo dei costi sono oggi tra le principali priorità delle organizzazioni, ma tra ambizioni e capacità effettive rimane ancora una distanza significativa.
Dalla gestione dell’emergenza alla capacità di adattamento
Uno degli esempi più evidenti riguarda i dati. Secondo Roland Berger, il 75% degli intervistati considera il decision making data-driven “molto importante” per l’eccellenza della supply chain, mentre soltanto circa un terzo delle aziende utilizza estesamente intelligenza artificiale e machine learning nelle proprie operations.
La stessa ricerca rileva inoltre che appena il 18% delle organizzazioni attribuisce alla funzione supply chain piena autorità su network design, partnership e decisioni relative ai fornitori.
Il dato pone una questione rilevante anche per il Procurement: costruire una supply chain resiliente diventa molto più complesso quando sourcing, logistica, operations e risk management continuano a essere governati attraverso silos organizzativi differenti.
La visibilità resta uno dei punti deboli
Una seconda conferma arriva dalla Global Supply Chain Survey 2026 di EFESO Management Consultants, realizzata su 250 senior supply chain executive in Europa e Stati Uniti. La ricerca evidenzia come le organizzazioni con una maggiore maturità nella resilienza tendano a riportare performance aziendali migliori e individua nelle capacità digitali uno dei principali elementi di differenziazione tra aziende più e meno performanti.
La visibilità rimane però una criticità. Secondo EFESO, soltanto il 31% delle organizzazioni dichiara di avere piena visibilità sul proprio supply network, mentre il 43% dispone di una visibilità parziale. Le aziende con una maggiore trasparenza sulla propria rete risultano anche più efficaci nell’individuare tempestivamente le disruption e nel mantenere la continuità operativa.
Conoscere bene il Tier 1 non è quindi più sufficiente quando un componente prodotto da un subfornitore o la concentrazione geografica di una materia prima possono diventare il punto di vulnerabilità dell’intera catena.
Per Procurement e Supply Chain questo significa passare dalla tradizionale anagrafica fornitori a una mappa più dinamica delle dipendenze geografiche, produttive, finanziarie e logistiche.
Per il procurement cambia la domanda
Resilienza non significa necessariamente aumentare le scorte. EFESO sottolinea come le organizzazioni più evolute combinino supplier diversification, alternative sourcing, rapidità nella riallocazione della capacità, meccanismi di risposta cross-functional e strumenti decisionali real time, invece di affidarsi esclusivamente agli inventory buffer.
Questo modifica anche il ruolo degli acquisti. Alla capacità di individuare le migliori condizioni di mercato si affianca la necessità di comprendere quali dipendenze vengono generate da ogni decisione di sourcing.
Diventa quindi importante sapere quali componenti dipendono da un single source, quali fornitori condividono gli stessi subfornitori e quanto tempo servirebbe per qualificare una fonte alternativa.
In uno scenario nel quale la disruption è diventata una condizione strutturale, il vantaggio competitivo potrebbe quindi non consistere nella capacità di prevedere la prossima crisi, ma nell’avere già costruito un’alternativa quando quella crisi arriverà.