Ridurre la dipendenza dalle materie prime critiche non significa necessariamente trovare nuovi giacimenti o nuovi Paesi fornitori. Una parte della risposta potrebbe essere molto più vicina: cambiare materiali, tecnologie e design dei prodotti che quelle risorse utilizzano.
È la prospettiva che emerge da un nuovo studio del Joint Research Centre (JRC) della Commissione europea, pubblicato il 21 settembre, dedicato alle possibilità offerte dai materiali avanzati per ridurre la dipendenza europea dalle critical raw materials nel settore dell’elettronica.
Il punto di partenza è noto. Semiconduttori, condensatori, connettori, sistemi per l’elettronica di potenza, ottica e fotonica dipendono da materiali la cui disponibilità è sempre più una questione non soltanto industriale, ma anche geopolitica.
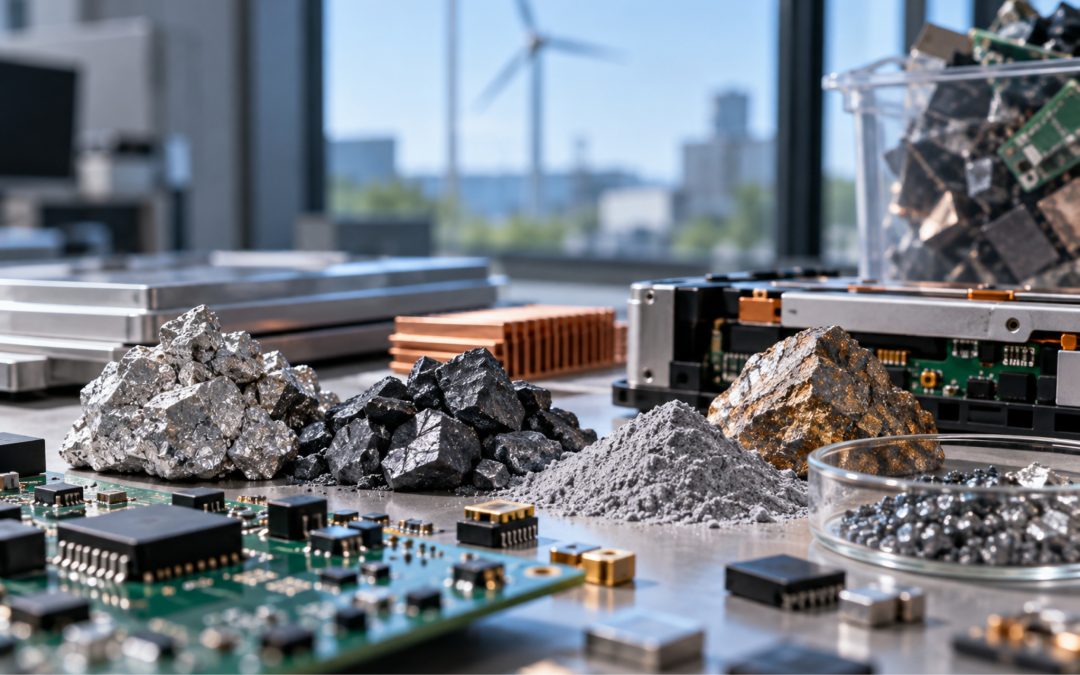
Lo studio del JRC si concentra su cinque di questi materiali – gallio, tantalio, palladio, ossido di berillio e germanio – analizzando 74 possibili alternative tra nuovi materiali, design, processi produttivi, packaging e soluzioni basate sulla circolarità.
La conclusione più interessante è che, almeno dal punto di vista tecnologico, le alternative non appartengono necessariamente a un futuro lontano.
Secondo il JRC, per tutte e cinque le categorie analizzate esistono già opzioni in grado di ridurre il ricorso alle materie prime critiche e la maggior parte delle soluzioni considerate ha raggiunto un Technology Readiness Level pari o superiore a 7. Un livello che indica una tecnologia già avanzata nel percorso verso l’applicazione industriale, anche se non equivale automaticamente alla sua piena disponibilità commerciale.
Dal rischio di fornitura al material substitution
È qui che la questione diventa particolarmente interessante per il procurement.
La risposta tradizionale a una materia prima difficile da reperire è cercare un secondo fornitore, diversificare geograficamente gli approvvigionamenti, aumentare le scorte oppure negoziare accordi di lungo periodo.
Ma cosa succede quando è il materiale stesso a rappresentare una vulnerabilità? La strategia cambia. Non si tratta più soltanto di supplier substitution, ma di material substitution.
Il JRC individua infatti il principale ostacolo non tanto nella disponibilità delle tecnologie alternative, quanto nella loro implementazione: qualificazione per applicazioni ad alta affidabilità, integrazione nei prodotti, capacità produttiva, disponibilità di linee pilota, infrastrutture per il riciclo e, significativamente, anche fiducia del procurement nelle nuove soluzioni.
Il tema porta gli acquisti molto più vicino a engineering, ricerca e sviluppo e progettazione di prodotto. Se una nuova soluzione permette di utilizzare meno gallio, tantalio o palladio, infatti, la decisione non può essere presa sulla base del solo prezzo. Occorre valutarne performance, affidabilità, disponibilità industriale, impatti ambientali, possibilità di riciclo e capacità dei fornitori di garantire continuità nel tempo.
Sostituire un materiale non significa eliminare il rischio
C’è poi un secondo elemento che rende il tema meno semplice di quanto possa apparire.Cambiare materiale può ridurre una dipendenza e contemporaneamente crearne un’altra.
Lo stesso JRC sottolinea come la sostituzione possa trasferire il rischio verso una nuova materia prima, una sostanza problematica, una capacità produttiva poco disponibile in Europa oppure una diversa esposizione geopolitica. Per questo le 74 opzioni sono state valutate non soltanto in base alla riduzione della materia prima critica, ma anche considerando performance, durata, affidabilità, costi, circolarità, sostenibilità ambientale e capacità industriale europea.
È una logica che porta a superare una lettura esclusivamente ambientale della sostenibilità. Circolarità, sicurezza degli approvvigionamenti e competitività industriale stanno diventando parti dello stesso problema.
Non a caso il tema è stato al centro anche della conferenza organizzata il 29 settembre dal JRC al Parlamento europeo sulle materie prime e la competitività sostenibile dell’Unione. L’incontro ha affrontato le opportunità per ridurre il rischio lungo l’intera catena del valore, dall’estrazione alla gestione dei rifiuti e al product design, indicando efficienza delle risorse, economia circolare e sostituzione dei materiali tra le leve da sviluppare.
Quando anche i rifiuti diventano una fonte strategica
La sostituzione non è, peraltro, l’unica strada. Un’altra parte della strategia europea riguarda la capacità di recuperare le materie prime già presenti nell’economia. Un precedente studio del JRC ha individuato prodotti e flussi di rifiuti con un significativo potenziale di recupero di critical raw materials, a supporto dell’attuazione dell’articolo 26 del Critical Raw Materials Act.
Hard disk, cavi, batterie dei veicoli elettrici e magneti permanenti utilizzati nelle turbine eoliche sono alcuni degli esempi indicati dal Centro di ricerca. Nel caso dei magneti delle turbine, il JRC stima che le perdite nei normali flussi di rifiuti di acciaio e alluminio potrebbero passare da 1.900 tonnellate l’anno nel 2022 a circa 45 mila tonnellate nel 2030, quando inizierà ad arrivare a fine vita una prima grande generazione di impianti.
È un passaggio significativo: ciò che fino a ieri era considerato prevalentemente un problema di waste management può diventare una questione di strategic sourcing.
Un nuovo compito per il procurement
Per le direzioni acquisti si apre quindi un terreno che va oltre la tradizionale gestione della supplier base.
La domanda non è più soltanto dove acquistare una materia prima critica e da quanti fornitori approvvigionarsi. Diventa anche se quella materia prima debba continuare a essere utilizzata nello stesso modo.
Significa portare il procurement prima nel processo decisionale, quando vengono definiti materiali, componenti e specifiche tecniche, e costruire un dialogo più stretto con engineering, R&D, sustainability e supply chain.
La sostenibilità degli acquisti potrebbe giocarsi sempre meno sulla semplice verifica delle performance ESG del fornitore e sempre più sulla capacità di ridisegnare ciò che l’azienda compra.
Perché, quando una materia prima diventa critica, trovare un nuovo supplier è una soluzione. Scoprire di poterne utilizzare meno può essere una strategia.