Le imprese manifatturiere tornano ad aumentare gli acquisti di materie prime e componenti, ma la ripresa della domanda si accompagna a nuovi segnali di tensione nelle supply chain. Crescono le difficoltà di reperimento di alcuni materiali, in particolare quelli legati al petrolio, e tornano ad aumentare i costi di trasporto.
È quanto emerge dal GEP Global Supply Chain Volatility Index, elaborato da GEP e S&P Global e pubblicato il 12 ottobre 2026. L’indicatore, costruito sui dati delle indagini PMI che coinvolgono circa 27.000 imprese in oltre 40 Paesi, fotografa un’accelerazione degli acquisti industriali a settembre, con dinamiche differenti tra le principali aree economiche.
La crescita della domanda globale di input produttivi ha raggiunto il ritmo più elevato da maggio, avvicinandosi ai massimi del 2026. Un segnale di rafforzamento dell’attività manifatturiera in vista dell’ultimo trimestre dell’anno, che tuttavia potrebbe tradursi in nuove pressioni sulla disponibilità delle forniture.
Asia e Nord America sotto pressione, Europa in controtendenza
Le differenze geografiche rappresentano uno degli elementi più significativi del report.
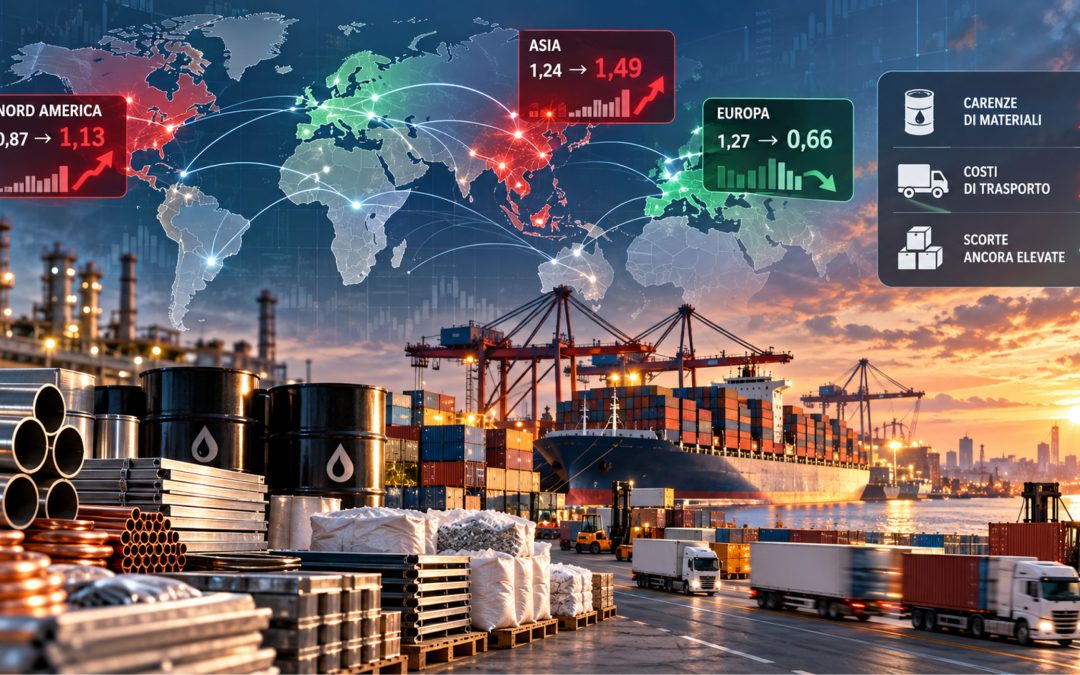
In Asia, l’indice è salito da 1,24 a 1,49, raggiungendo il livello più elevato degli ultimi tre mesi. L’aumento degli acquisti da parte delle industrie, in particolare a Taiwan e in Corea del Sud, si accompagna a condizioni di fornitura più tese.
In Nord America, l’indicatore è passato da 0,87 a 1,13, il valore più alto da giugno, sostenuto dalla ripresa degli acquisti manifatturieri negli Stati Uniti.
L’Europa mostra invece una dinamica opposta: l’indice è sceso da 1,27 a 0,66, segnalando il livello più contenuto di pressione sulle supply chain da marzo.
Il dato europeo non indica necessariamente un indebolimento generalizzato della domanda. Anche la Germania figura tra i Paesi nei quali gli acquisti industriali hanno accelerato. La diminuzione dell’indice segnala piuttosto un allentamento complessivo delle tensioni tra domanda e capacità disponibile.
Per le aziende che acquistano su mercati internazionali, questa divergenza può tradursi in condizioni negoziali e rischi di approvvigionamento differenti a seconda dell’area geografica e della categoria merceologica.
Tornano le carenze di materiali e aumentano i costi logistici
Accanto alla crescita degli acquisti, il report registra un peggioramento della disponibilità di alcuni input produttivi.
L’indicatore relativo alle carenze di materiali è aumentato per la prima volta da maggio. Le difficoltà riguardano soprattutto il petrolio e i prodotti derivati, in un contesto di tensioni sul mercato energetico.
Anche la logistica torna a rappresentare una fonte di pressione sui costi. A settembre, l’inflazione dei prezzi globali di trasporto si è intensificata, segnando il primo aumento medio dei costi logistici da aprile.
Il fenomeno merita attenzione perché l’impatto delle oscillazioni energetiche non si limita al prezzo delle materie prime. Può riflettersi sulle tariffe di trasporto, sui costi di produzione dei fornitori e, indirettamente, sulle condizioni economiche dei contratti di acquisto.
Per il procurement diventa quindi importante monitorare non soltanto il prezzo del materiale acquistato, ma anche le componenti di costo che possono influenzarne l’evoluzione.
Le scorte restano elevate, ma rallenta l’accumulo precauzionale
Un altro elemento riguarda le politiche di inventario.
Secondo GEP, a settembre è proseguita la diminuzione delle segnalazioni di aziende impegnate ad aumentare le scorte di sicurezza, dopo il picco raggiunto a giugno. I livelli complessivi rimangono tuttavia storicamente elevati.
Il dato suggerisce che le imprese continuano a considerare le scorte una protezione contro inflazione e possibili interruzioni delle forniture, pur mostrando una minore propensione ad ampliarle ulteriormente.
La questione è particolarmente rilevante per le funzioni acquisti e supply chain, chiamate a bilanciare continuità operativa e capitale immobilizzato.
Accumulare materiali può ridurre l’esposizione a determinate interruzioni, ma comporta costi finanziari, logistici e rischi di obsolescenza. Ridurre eccessivamente le scorte, al contrario, può aumentare la vulnerabilità a nuove tensioni.
Strategie di sourcing del 2027
I dati di settembre evidenziano una ripresa degli acquisti industriali, accompagnata da pressioni selettive sui materiali e differenze regionali.
Per il procurement sarà fondamentale adottare strategie di sourcing differenziate: rivedere i contratti nelle categorie più esposte ai costi energetici e logistici, diversificare le fonti di approvvigionamento e cogliere le opportunità negoziali dove la capacità produttiva resta disponibile.
La sfida per il 2027 sarà individuare tempestivamente rischi e opportunità, adattando le strategie di acquisto alle diverse dinamiche di mercato.